[行业动态>动态详情]
産業動向|人型ロボット、サプライチェーンの「検証段階」へ
サプライチェーンの「検証段階」へ
※本記事はハイライト抜粋版です。完全版は「FNA産業観察」をフォローするとご覧いただけます
ここ数年、人型ロボットをめぐる議論の中心は常に「市場はどこまで拡大するのか」という問いに置かれてまいりました。しかしながら、2026年に入り、企業が優先的に検討すべきテーマは変化しつつあります。
本稿では、市場規模の予測ではなく、次の3つの変化に焦点を当てます。産業のフェーズ、サプライチェーンの構造、さらには、顧客である完成品メーカーの要求水準。
産業のフェーズが変わった
「作れるか」から「1万台を量産できるか」へ
2025年、中国の人型ロボット完成品メーカーは140社超、年間出荷は約1万4,400台で、世界の84.7%を占めた。Unitree、AgiBot、Lejuなど中国企業6社だけで、世界出荷シェアの74.1%を獲得した。政策側も歩調を合わせて枠組みを固め始めた。全産業チェーンを網羅する初の標準体系が発表され、人型ロボットは「第15次五カ年計画」に盛り込まれた。
こうした動きを踏まえますと、業界が問うべきテーマも変化しつつあります。「ロボットが作業できるか」から、「その能力を、より低コストかつ安定的な品質で、何千台、何万台と量産できるか」へ。競争の主戦場は、研究開発の現場のみならず、サプライチェーンへと移り始めております。部品メーカーにとって、これは重要な転換点です。
サプライチェーンの構造が変わる
日本企業が強みを持つ領域でも、国産化が加速
送りねじ、減速機、力覚センサー——まさに精密製造の蓄積が最も深い領域であり、国産化が最も速い領域でもある。波動歯車減速機の国産化率は50%超。遊星ローラねじの歩留まりは、国産60%に対し海外85%。差はなお残るが、その「有効期限」は量産によるコスト低減曲線によって急速に縮まっている。
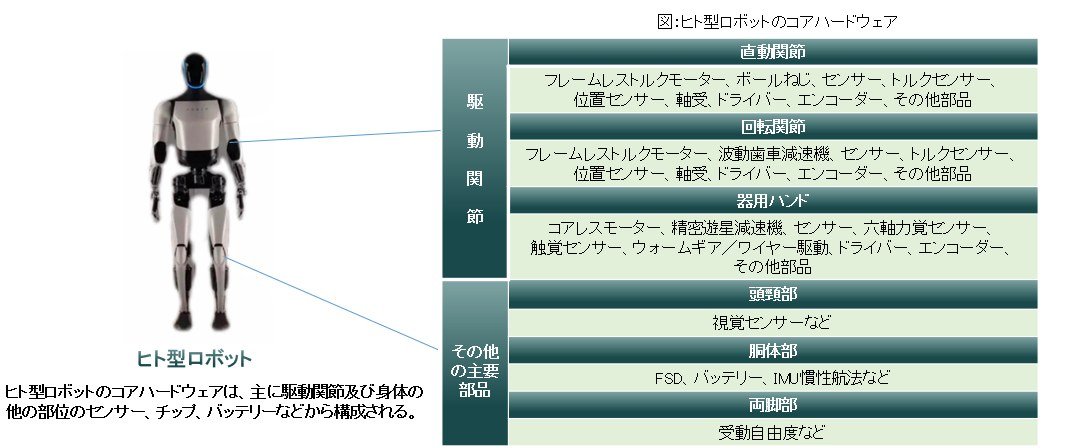
※資料:FNAによる業界調査をもとに作成
顧客の要求も変わった
完成品メーカーが見るのは「スペック」だけではない
サプライチェーンへの参入をめぐる検証が本格化するなか、完成品メーカーによるサプライヤー評価の基準も変化しています。
「性能のピーク」から「量産時の一貫性」へ
「単品供給」から「統合・共同開発」へ
サプライヤー選定のタイミングが重要になる
中国国内の人型ロボット市場は、2025年時点で約15.5億元の販売規模にとどまっており、現時点においては、部品メーカーにとって第二の成長軸を支えるに足る市場規模とは言い切れません。
注目すべきは、3つの構造変化が同時に進んでいることです。
企業はいま、具体的に何を見直すべきなのでしょうか。
自社の技術的優位性は、今後どこまで持続するのか。
現在の技術・製造能力を、ロボットメーカーが実際に評価する競争力へ転換できるのか。
参入を決めるのであれば、どの製品、どの顧客、どの検証機会から始めるべきなのか。
この3つの問いに、「市場規模」だけで答えることはできません。必要なのは、自社の強みと、顧客側の評価基準を改めて見直すことです。
すべてを読むには下記ボタンをクリックしてください。
📮現場から、次のビジネス機会を読み解く
機会を
見つける
リソースをつなぐ
協業に
つなげる
中国・日本の製造業では、いま新たな市場や事業機会が次々と生まれています。
FNA産業観察公式WeChatでは、日系企業の新規事業・新市場開拓につながる成長分野と、現場で生まれている具体的なビジネス機会に焦点を当て、事業判断に役立つ情報をお届けします。

