[行业动态>动态详情]
人形机器人进入供应链验证期,企业为什么现在需要重新判断?
过去两年,讨论人形机器人,问题通常是“市场会有多大”。但进入2026年,这个问题的优先级正在下降。对零部件企业——尤其是拥有精密制造积累的日本企业——更重要的问题变成了:这条供应链的位置,正在被谁、以什么标准重新排列?
本篇文章不谈市场空间预测,只看三件事:产业阶段、供应链格局、客户要求,各自发生了什么变化。
2025年,行业竞争的焦点还是Demo:能不能跑、能不能跳、能不能进工厂完成一个动作。彼时中国整机企业已超过140家,全年出货约1.44万台,占全球出货量的84.7%;宇树、智元、乐聚、加速进化、松延动力、优必选六家中国企业,合计拿下全球出货份额的 74.1%。
※数据口径说明:上述中国出货量及全球占比,来自FNA《2026年度中国工业机器人市场调查总览》。另有机构统计的全球出货量约1.3万台——由于各机构在统计范围以及对“人形机器人”的定义上并不一致,因此本文数字仅供参考。
2026年,分水岭出现了。头部企业的公开披露可以说明这一点:
优必选:全年订单超过13.5 亿元,Walker系列出货超500台,最大单笔订单2.5亿元;
智元:2025年营收突破10亿元,2026年目标继续增长;
宇树:2025年人形机器人出货量超过5,500台;
※以上信息为企业公开披露。
根据FNA预测,中国国内市场销量2026年将达1.6万台,2030年达16.25万台。政策端也在同步收口:2026年2月,《人形机器人・具身智能标准体系(2026年版)》发布,这是中国首个覆盖全产业链和全生命周期的标准顶层设计;3月,人形机器人被写入“十五五”规划纲要。
这意味着行业的核心命题换了:不再是“机器人能不能干活”,而是“这些能力能不能以更低的成本、更稳定的质量,被成千上万台复制出来”。
竞争的主战场,从实验室转移到了供应链。对零部件企业而言,这是一个根本性的信号——评价体系的制定者,从算法团队变成了采购和制造团队。
先看清战场。一台人形机器人的核心硬件,集中在直线关节、旋转关节和灵巧手里:无框力矩电机、丝杠、减速器、力矩传感器、编码器、轴承等。
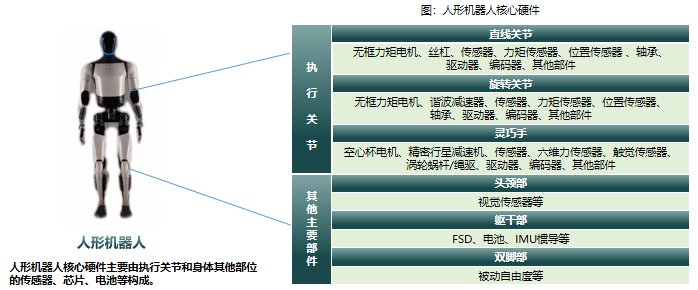
※资料来源:FNA根据行业调研整理
从成本结构看,丝杠、无框力矩电机、六维力传感器、减速器、空心杯电机是占比最高的核心部件——这些恰恰是日本制造业积累最深的领域。但也正是在这些领域,国产化推进很快:
谐波减速器:国产化率已超过50%,但寿命与精度与海外仍有差距;
行星滚柱丝杠:国产加工良品率仅约60%,海外超过85%,直接制约直线关节量产;
无框力矩电机:国产功率密度已达海外的80%,但温升控制不足。
数据要两面看。差距还在,但差距的存在不再自动等于订单。在“够用就好”的量产场景里,整机厂的天平正在向成本、交付和响应速度倾斜;而在精度、寿命要求最高的环节,日企的技术代差仍然真实存在——问题是,这个代差的“有效期”正在被量产降本曲线快速压缩。
产业进入供应链验证期后,整机厂对供应商的评估标准发生了实质性变化:
归纳一下:对企业而言,“现在”的紧迫性不来自市场规模——中国国内市场2025年约15.5亿元的销售规模,还撑不起一家零部件企业的第二增长曲线。
紧迫性来自三个正在同时发生的结构性变化:
(以下为 FNA 基于一线交流与调研的判断)
因此,企业现在需要重新回答三个问题:
我们的技术优势还能维持多久?
现有能力能否转化为机器人客户真正认可的竞争力?
如果决定进入,应该从哪个产品、哪类客户和哪个验证机会开始?
这三个问题,没有一个是“市场多大”能回答的。
它们需要的,是对自身能力和客户标准的重新审视——这正是本专题下一篇要讨论的内容。
希望进一步了解市场?申请行业报告
本文相关数据及图表来源于FNA调查部发布的《2026年度中国工业机器人市场调查总览》。报告围绕中国机器人产业发展、核心零部件供应链、市场竞争、政策与标准,以及制造业企业可能关注的市场方向进行了系统整理。
※如果贵公司正在评估机器人市场,可以:
免费申请报告摘要版
查看完整版报告目录
咨询或购买完整版行业报告
2026年中国工业机器人市场调查总览(摘要版)
持续掌握机器人产业一线变化
一份报告帮助企业看清当前市场,持续跟踪才能及时发现需求和合作机会。FNA会员可持续获得:
机器人及先进制造产业信息;
企业参访与专题研讨机会;
会员专属交流及产业资源连接。
如果贵公司正在关注中国制造业新赛道,欢迎联系FNA了解会员服务。