[行业动态>动态详情]
自動車部品から人型ロボットのサプライチェーンへ
要約
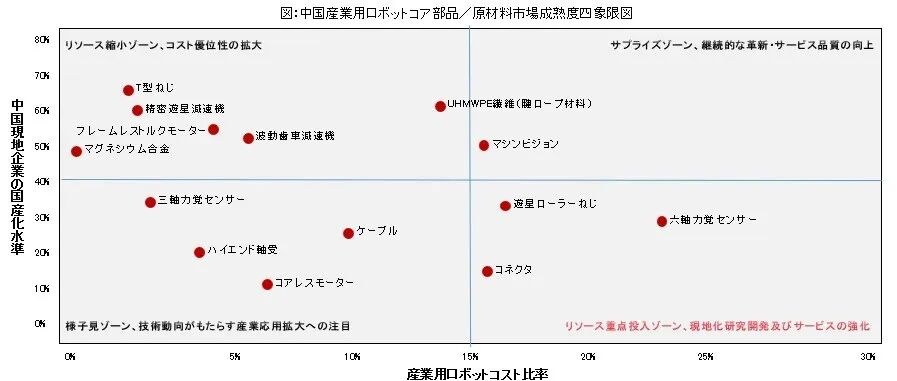
自動車部品と人型ロボットの部品は、思っている以上に共通しています。レーザーレーダー、カメラモジュール、ドメインコントローラ用チップ、ボールねじ、減速機、モーター、センサーは、自動車での使用部位とロボットでの使用部位がほぼ一対一で対応します。移行できるのは精密製造プロセス、IATF 16949 の品質システム、量産立ち上げとコスト管理、近接供給とスピード対応です。ただし「車載グレード」自体はパスポートになりません。指標の定義権は完成品メーカーにあり、開発サイクルは3〜5年から1〜2年へ短縮、顧客は成熟OEMからスタートアップへ変わり、部品供給はモジュール供給へ移行しつつあります。FNAは日系企業が重点的に注視すべき6市場(6軸力センサー、プラネタリーローラねじ、ハイエンドコネクタ、コアレスモーター、ハイエンドベアリング、ケーブル)を挙げています。
前編では、人型ロボットがサプライチェーンの検証段階に入り、部品メーカー選定(定点)の窓が今まさに形成されつつある、という話だ。今回は、部品メーカー自身に話を戻す。自動車や精密製造の分野で長年の蓄積がある企業にとって、その能力を人型ロボットのサプライチェーンに持ち込んだとき、どこまでがそのまま通用し、どこからが通用しないのか。
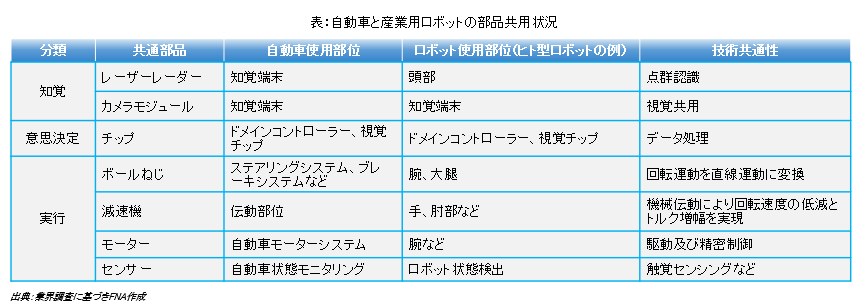
能力が移行できるかは、まず土台の論理を見ればわかる。FNAは自動車と産業用ロボット(特に人型ロボット)の部品共用状況を項目ごとに比較した。認識層のレーザーレーダー、カメラモジュール、意思決定層のドメインコントローラ用チップ、駆動層のボールねじ、減速機、モーター、センサー──自動車での使用部位とロボットでの使用部位はほぼ一対一に対応する。ボールねじは自動車では操舵・ブレーキ系に使われ、ロボットでは腕や脚に使われる。減速機は自動車では動力伝達に、ロボットでは手首や肘の駆動に使われる。
自動車サプライチェーンがロボット産業に入るのは、ゼロからのスタートではない。モーター、駆動系、精密加工、材料、品質管理などの分野で長年培ってきた技術・製造能力のうち、人型ロボットが必要とするコアな能力と強い共通性を持つ部分は確かにある。拓普(Tuopu)、三花(Sanhua)、新剣(Xinjian)など中国企業の動きが示すとおり、自動車産業チェーンの企業群が既存能力をロボット分野へ展開しようとしている。
ただし、この移行は既存製品をそのままロボットへ「移し替える」ことではない。ロボットは、重量、サイズ、パワーデンシティ、精度、動的応答、コスト、検証方法に新しい要求を突きつける。本当に判断すべきは、どの既存能力を再利用できるか、そしてどの製品・能力を一から作り直さなければならないか、である。
もはや数社の試水的な動きではない。拓普、三花、新剑などを見れば明らかなように、中国の自動車部品トップ企業の一団が、モーター、駆動系、精密製造、サーマルマネジメントなどの既存能力を人型ロボットのサプライチェーンへ系統的に広げ、製品開発からサンプル送付、顧客検証、生産能力整備の段階へと進んでいる。自動車サプライチェーンからロボット分野への能力移行は、すでにスケールを持つ潮流になっている。
日系企業にとって、この事実は二つの意味を持つ。第一に、能力移行の道筋は実証済みで実行可能だということ。第二に、その実証を行ったのは動きの速い中国のライバルたちだということ──窓はいつまでも開いているわけではない。
歯車加工、精密プレス、射出成形、ダイカスト、ベアリング研磨──ロボット関節のコア部品を作る工作機械と検査手段は、自動車部品と高度に重なる。「ゼロから始めなくていい」ことは、別分野へ移行する際の最大のレッドアイだ。
IATF 16949のプロセス管理、ロットトレーサビリティ、PPAP式の承認フローは、ロボット産業に成熟した品質基準がまだないいま、むしろ「超過装備」になる。完成品メーカーが求める均質性や寿命データは、自動車サプライチェーンにとって最も馴染みのある言語だ。
自動車サプライチェーンが長年蓄積した量産均質性、コスト管理、グローバル物流の経験は、ロボットの量産段階に入るうえで最も移行価値の高い能力の一つだ。拓普や三花が主要完成品メーカーの供給体制に入れたのは、ロボットのコンセプトではなく、過去10年の車載量産実績のおかげだ。
「生産能力先行、近接供給」という自動車の打ち方も、完成品メーカーにはそのまま通用する。先に生産能力を作り、呼ばれればすぐデバッグに参加できる企業が、評価リストに入りやすい。
ロボット産業のインターフェースと試験基準は始まったばかり(中国初の基準体系は2026年2月に発表)で、完成品メーカーごとに指標が異なる。車載の経験が解決するのは「安定して作れる」ことまでで、「指標を誰が決めるか」ではない。指標の定義権は完成品メーカーが握っている。
自動車プラットフォームの周期は3〜5年だが、ロボットは1〜2年、あるいはそれ以下で世代交代する。設計凍結後の図面どおり納品してきた企業は、量産直前になっても構造を変え続けるロボットの顧客に戸惑う。この業界では「設計凍結」という概念自体がほぼ存在しない。
自動車産業の顧客は成熟したOEMで、調達プロセスが整備され、需要が予測しやすい。一方、人型ロボットの完成品メーカーの多くはスタートアップで、意思決定は速く需要の変動も大きい。同時に、1社あたりの受注規模は小さく、不確実性も高い。
外製のモーター、減速機、ドライバーを組み合わせる分体式の構成は、一体化した関節モジュールに置き換わりつつある。単品だけを作り、統合・共同開発の能力を持たない企業は、付加価値をモジュールメーカーに取られる。
企業は5つの問いで自己チェックできる。
コアプロセスは、ロボットの関節、駆動系、構造部品のうち少なくとも1つをカバーできるか。
品質システムは、顧客が求める均質性・寿命・トレーサビリティのデータを出力できるか。
コスト、開発スピード、現地対応力で競争する中国ローカルサプライヤーを前に、性能・品質・寿命、あるいは総合コストで明確な優位を作れるか。
小ロット・多頻度・迅速な仕様変更を伴う受注形態を受け入れられるか。
営業担当だけでなく、エンジニアを顧客の前期設計に参加させる能力があるか。
5問のうち3問以上に明確に「はい」と答えられるなら、企業はすでに一定程度の能力移行の基盤を持っている。具体的な製品の切り込み口とターゲット顧客を絞り込む価値がある。
ただし「能力を持つ」ことと「サプライチェーンに入れる」ことは同じではない。次に重要なのは、これらの能力が完成品メーカーの実際の選定基準に合致するかどうか、だ。それが第3編のテーマとなる:完成品メーカーは実際にどうサプライヤーを選ぶのか。
おすすめ文章
さらに市場を詳しく知りたい方へ
本稿で使用したデータおよび図表は、FNA調査部が発行する「2026年度中国産業用ロボット市場調査総覧」に基づいています。
同レポートでは、中国ロボット産業の発展動向をはじめ、主要部品のサプライチェーン、市場競争、政策・標準化の動向、製造業企業が注目すべき市場機会などを体系的に整理しています。
2026年版
中国産業用ロボット市場調査総覧
ロボット産業の最前線を継続的に把握する
FNA会員企業には、以下のような情報・機会を継続的に提供しております。
ロボット・先端製造分野の産業情報
企業訪問・工場見学、テーマ別交流会
会員限定の情報交換および産業リソースとのネットワーク形成
中国製造業の新たな成長分野に関心をお持ちの企業様は、FNAまでお問い合わせください。